Domain wirtschaftsprüfer-ausbildung.de kaufen?
Wir ziehen mit dem Projekt
wirtschaftsprüfer-ausbildung.de um.
Sind Sie am Kauf der Domain
wirtschaftsprüfer-ausbildung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain wirtschaftsprüfer-ausbildung.de kaufen?
Sind Schenkungen steuerpflichtig?
Sind Schenkungen steuerpflichtig? Ja, Schenkungen können unter bestimmten Umständen steuerpflichtig sein. In Deutschland unterliegen Schenkungen grundsätzlich der Schenkungssteuer, wenn sie einen bestimmten Freibetrag überschreiten. Dieser Freibetrag variiert je nach Verwandtschaftsverhältnis zwischen Schenkendem und Beschenktem. Wenn der Freibetrag überschritten wird, muss der Beschenkte Schenkungssteuer zahlen. Es gibt jedoch auch Ausnahmen und Sonderregelungen, die bestimmte Schenkungen von der Steuerpflicht befreien können. Es ist daher ratsam, sich vor einer Schenkung über die steuerlichen Konsequenzen zu informieren und gegebenenfalls professionellen Rat einzuholen. **
Sind Schenkungen Ausgleichspflichtig?
Sind Schenkungen Ausgleichspflichtig? Schenkungen können unter bestimmten Umständen ausgleichspflichtig sein, zum Beispiel wenn sie als Vorauszahlung auf das Erbe gedacht sind und dadurch die gesetzlichen Erbteile beeinträchtigt werden. Auch wenn eine Schenkung grob unangemessen ist oder der Schenker pflichtteilsberechtigte Angehörige übergangen hat, kann eine Ausgleichspflicht bestehen. Es ist wichtig, dass Schenkungen rechtzeitig und klar dokumentiert werden, um Streitigkeiten unter den Erben vorzubeugen. Im Zweifelsfall sollte man sich rechtzeitig rechtlichen Rat einholen, um mögliche Ausgleichsansprüche zu klären. **

Ähnliche Suchbegriffe für Schenkungen
Top-Angebote
Produkte zum Begriff Schenkungen:
-
Open Water Diver Weekend AusbildungKeine Idee was Du Deinen Liebsten schenken kannst? Wie wäre es mit einem Gutschein für eine Tauchausbildung? Du kannst aus verschiedenen Ausbildungsvarianten wählen und hast so das optmiale Geschenk. Der Gutschein ist nicht personenbezogen und kann nach belieben verschenkt werden.389,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Eiling, Andreas: Handlungsfeld AusbildungHandlungsfeld Ausbildung , Die aktualisierte und modernisierte 14. Auflage berücksichtigt die rechtlichen Anpassungen des Berufsbildungsgesetzes vom 1. August 2024, die durch das Berufsbildungsvalidierungs- und -digitalisierungsgesetz festgelegt wurden. Zudem wurden die Inhalte noch intensiver an die neuen Anforderungen des novellierten Rahmenplans von 2023 angepasst. Der Rahmenplan konkretisiert die geforderten Inhalte der bisherigen Ausbilder-Eignungsverordnung (AEVO) und der Allgemeinen Meisterprüfungsverordnung (AMVO). Die Arbeitsmappe unterstützt die handlungsorientierte und anwendungsbezogene Vermittlung in Vorbereitungslehrgängen und das selbstgesteuerte Lernen der Prüfungsteilnehmer. In der Mappe werden die modernisierten Inhalte des Rahmenplans detailliert dargestellt und die bisherigen Inhalte erweitert und aktualisiert. Die neuen Inhalte ergeben sich vor allem aus Themenfeldern, die die Berufsausbildung zukunftsfähig machen, z. B. der Intensivierung einer handlungs- und prozessorientierten Ausbildung, dem Einsatz zeitgemäßer und kompetenzfördernder Ausbildungsmethoden, der noch bewussteren Rollenwahrnehmung des Ausbildungspersonals als Lernprozessbegleiter, der Gestaltung von digital unterstützten Lernprozessen, der Entwicklung einer nachhaltigen Berufsausbildung, der Förderung von Vielfalt in der Ausbildung und dem verstärkten Einbeziehen von internen und externen Partnern. Mit Hilfe dieser Arbeitsmappe können die Nutzer erfolgreich die berufs- und arbeitspädagogische Eignung erwerben. Sie umfasst gemäß Ausbilder-Eignungsverordnung die Kompetenz zum selbstständigen Planen, Durchführen und Kontrollieren der Berufsausbildung in den vier Handlungsfeldern: 1. Ausbildungsvoraussetzungen prüfen und Ausbildung planen 2. Ausbildung vorbereiten und bei der Einstellung von Auszubildenden mitwirken 3. Ausbildung durchführen 4. Ausbildung abschließen Beibehalten wurde das bewährte Konzept der Arbeitsmappe: Der Ordner lässt sich problemlos ergänzen, reduzieren sowie neu strukturieren und passt sich damit Ihren individuellen Anforderungen an. Damit erhalten Sie nicht nur ein flexibles Unterrichts- und Nachbearbeitungsmedium, sondern auch ein Arbeitsmittel für die betriebliche Ausbildungspraxis. Alle vier Handlungsfelder sind einheitlich aufgebaut: ¿ Inhaltsübersicht/Lerngerüst Hier erhalten Sie einen strukturierten Überblick zu jedem einzelnen Handlungsfeld. Sie finden gezielt die wesentlichen Schlagworte oder erschließen sich schnell und einfach ein komplexes Themengebiet. Die Inhalte sind handlungsorientiert verbunden und führen Sie wie an einem 'roten Faden' durch die Praxis der betrieblichen Ausbildung. ¿ Informationsteil Hier finden Sie die notwendigen Informationen zur Berufsausbildung in einer kompakten und anschaulichen Form. Die Inhalte sind übersichtlich dargestellt und mit vielen Grafiken aufbereitet, um Ihnen das Arbeiten und Lernen mit dieser Mappe zu erleichtern. Der Lernziel-Check am Ende eines Kapitels ermöglicht Ihnen zusätzlich eine individuelle Lernerfolgskontrolle. ¿ Handlungsfälle Hier erhalten Sie die Möglichkeit, praxisbezogene Fälle in Einzel-, Partner- oder Gruppenarbeit durchzuführen. Sie transferieren die erworbenen Kenntnisse auf Ihre individuellen Gegebenheiten, fördern die Entwicklung von Schlüsselqualifikationen oder sammeln fach- bzw. bereichsübergreifende Erfahrungen. Die Fälle können im Vorbereitungslehrgang bearbeitet oder zur Lernerfolgssicherung außerhalb des Unterrichts genutzt werden. ¿ Prüfungsteil Zur Vorbereitung auf die schriftliche und praktische Prüfung finden Sie hier Muster-Prüfungsaufgaben mit Lösungen sowie Muster-Entwürfe zur praktischen Unterweisung bzw. Präsentation. Die schriftlichen Aufgaben sind handlungsorientiert aufgebaut, führen Sie durch alle Handlungsfelder der betrieblichen Ausbildung und ermöglichen Ihnen damit eine zielorientierte Vorbereitung auf die Prüfung. 'Handlungsfeld Ausbildung' ist mit hunderttausenden verkauften Exemplaren der Bestseller für eine erfolgreiche Prüfung. Beide Autoren sind erfahrene Praktiker, Dozenten und Prüfer: , Elektronische Alkoholmessgeräte > Messgeräte & Tests , Auflage: 14. Auflage, Erscheinungsjahr: 20250115, Autoren: Eiling, Andreas~Schlotthauer, Hans, Edition: REV, Auflage: 25014, Auflage/Ausgabe: 14. Auflage, Seitenzahl/Blattzahl: 478, Keyword: AEVO 2009; AEVO Rahmenplan 2024; AMVO; Aufgabensammlung; Ausbilder; Ausbilder-Eignung; Ausbildereignungsprüfung; Ausbilderprüfung; Ausbildung; BBiG 2020, Fachschema: Ausbilder - Berufsausbilder~Studium, Fachkategorie: Hochschulbildung, Fort- und Weiterbildung~Erwachsenenbildung, lebenslanges Lernen~Schule und Lernen: Berufsausbildung~Schule und Lernen: Lehrbücher, Warengruppe: HC/Berufsschulbücher, UNSPSC: 49011000, Warenverzeichnis für die Außenhandelsstatistik: 49011000, Länge: 320, Breite: 275, Höhe: 28, Gewicht: 1550, Produktform: Kunststoff-Ordner, Genre: Schule und Lernen,39,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Sind Schenkungen Zugewinn?
Schenkungen können grundsätzlich zum Zugewinn zählen, wenn sie während der Ehezeit erfolgen und nicht aus dem sogenannten Endvermögen stammen. Der Zugewinn ist ein Konzept des deutschen Familienrechts, das die während der Ehezeit erworbenen Vermögenszuwächse regelt. Schenkungen, die außerhalb der Ehezeit oder aus dem Endvermögen getätigt werden, sind in der Regel nicht relevant für den Zugewinnausgleich. Es ist jedoch wichtig, dass Schenkungen im Rahmen einer Scheidung oder bei der Berechnung des Zugewinnausgleichs offen gelegt werden, um eine gerechte Verteilung des Vermögens sicherzustellen. Letztendlich hängt die Frage, ob Schenkungen zum Zugewinn zählen, von den individuellen Umständen des Falls und den geltenden gesetzlichen Bestimmungen ab. **
-
Wie werden Schenkungen steuerlich behandelt? Ab welcher Höhe müssen Schenkungen versteuert werden?
Schenkungen sind steuerfrei bis zu einem bestimmten Freibetrag, der je nach Verwandtschaftsverhältnis variiert. Übersteigt die Schenkung diesen Freibetrag, muss der Beschenkte Schenkungssteuer zahlen. Die Höhe der Steuer richtet sich nach dem Wert der Schenkung und dem Verwandtschaftsverhältnis. **
-
Können Erben Schenkungen zurückfordern?
Können Erben Schenkungen zurückfordern? Ja, grundsätzlich können Erben Schenkungen zurückfordern, wenn sie nachweisen können, dass die Schenkung zu Lebzeiten des Erblassers unangemessen war oder die gesetzlichen Pflichtteilsansprüche verletzt wurden. Dies kann beispielsweise der Fall sein, wenn die Schenkung dazu führte, dass der Pflichtteil der gesetzlichen Erben geschmälert wurde. Es ist wichtig, dass die Erben innerhalb einer bestimmten Frist nach Kenntnis der Schenkung handeln, um ihre Ansprüche geltend zu machen. Es empfiehlt sich daher, im Zweifelsfall rechtlichen Rat einzuholen, um die Erfolgsaussichten einer Rückforderung zu prüfen. **
-
Wie prüft Sozialamt Schenkungen?
Das Sozialamt prüft Schenkungen, indem es die finanzielle Situation des Empfängers überprüft, um sicherzustellen, dass die Schenkung nicht dazu führt, dass die Person nicht mehr auf staatliche Unterstützung angewiesen ist. Es wird auch geprüft, ob die Schenkung angemessen und freiwillig war, um sicherzustellen, dass keine Umgehung von Sozialleistungen stattfindet. Das Sozialamt kann auch die Herkunft der Schenkung überprüfen, um sicherzustellen, dass sie legal und nicht durch betrügerische Mittel erlangt wurde. Zudem können Schenkungen, die innerhalb eines bestimmten Zeitraums vor dem Antrag auf Sozialleistungen erfolgt sind, genauer unter die Lupe genommen werden, um sicherzustellen, dass keine Vermögensverschiebung stattgefunden hat. **

Wann sind Schenkungen meldepflichtig?
Schenkungen sind in Deutschland meldepflichtig, wenn sie bestimmte Freibeträge überschreiten. Diese Freibeträge variieren je nach Verwandtschaftsverhältnis zwischen Schenkendem und Beschenktem. Beispielsweise liegt der Freibetrag für Schenkungen zwischen Eltern und Kindern bei 400.000 Euro. Schenkungen müssen dem Finanzamt innerhalb von drei Monaten gemeldet werden. Wenn der Freibetrag überschritten wird, fällt Schenkungssteuer an. **
Sind Schenkungen zu versteuern?
Schenkungen können unter bestimmten Umständen steuerpflichtig sein, abhängig von der Höhe des Wertes der Schenkung und dem Verhältnis zwischen Schenkendem und Beschenktem. In Deutschland gibt es Freibeträge, bis zu denen Schenkungen steuerfrei bleiben. Wenn diese Freibeträge überschritten werden, müssen Schenkungen beim Finanzamt angezeigt und gegebenenfalls versteuert werden. Es ist wichtig, sich über die aktuellen steuerlichen Regelungen zu informieren und gegebenenfalls professionellen Rat einzuholen, um steuerliche Konsequenzen zu vermeiden. **
Top-Angebote
Produkte zum Begriff Schenkungen:
-
Lexware Office Buchhaltung & Finanzenlexoffice ist die moderne Form der Buchhaltungssoftware Angebote, Rechnungen und mehr Mit lexoffice können Sie einfach Dokumente erstellen: Angebote, Auftragsbestätigungen, Rechnungen, Lieferscheine, Gutschriften, Mahnungen und mehr. Dabei erstellt lexoffice die Dokumente rechtssicher und buchhalterisch korrekt nach den aktuellen Vorschriften. Alle Dokumente werden GoBD-konform archiviert. Die Finanzen auf einen Blick Die ?Chef-Übersicht? in lexoffice präsentiert Ihnen jederzeit die wichtigsten Zahlen wie z.B. Gewinn aus Einnahmen und Ausgaben, tagesaktuelle Kontostände, offene Angebote und fällige Rechnungen, die gegenwärtige Umsatzsteuer-Zahllast ans Finanzamt . So wissen Sie immer, wie Sie finanziell stehen. Onlinebanking & Zahlungsabgleich lexoffice integriert Online-Banking und vereinfacht so die Prozesse. Sie können beliebig viele Bank-Konten (auch Pay-Pal Konte...199,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
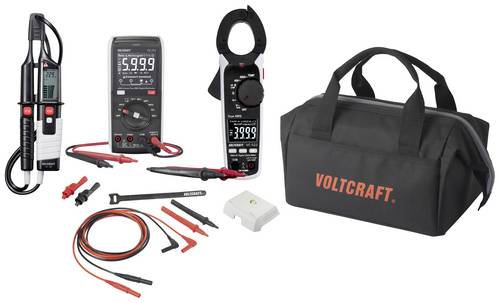
VOLTCRAFT Messgeräteset AusbildungDas VOLTCRAFT Messgeräteset wurde speziell an die Messanforderungen in der Ausbildung abgestimmt. Handmultimeter mit soliden Mess- und Sicherheitsfunktionen die die Ausbildung sicherer machen. Beispielsweise lässt sich das Batteriefach nicht öffnen wenn Messleitungen angeschlossen sind oder die selbstrückstellenden Sicherungen im mA Messbereich lassen den lästigen Sicherungswechsel entfallen. Auf der Rückseite des Multimeter VC-272 kann die beiliegende Adapterplatte montiert werden, dadurch wird die Rückseite magnetisch und das VC-272 kann sicher an Schaltschranktüren fixiert werden. Ein zweipoliger Spannungsprüfer mit einem Messbereich bis 690V (AC und DC), Durchgangsprüfung und RCD-Testfunktion sowie eine Strommesszange für Ströme bis 400A (AC) stellen dem Anwender ein leistungsfähiges Messgerätepaket zur Verfügung. Die Messtechnik wird sicher in der VOLTCRAFT Messgerätetasche verstaut die auch für einen komfortablen Transport zum Einsatzort sorgt. VOLTCRAFT VC272 Digital Multimeter (S486852) Das VC 272 kann Temperaturen mit K-Typ Thermofühler erfassen und ist wie alle Geräte der VC-200 Serie für die Ausbildung optimiert. AC Stromzange VC-522 (X022391) Im Gegensatz zu Multimeter muss der Stromkreis beim Messen nicht unterbrochen werden. Perfekt geeignet beim Service an Maschinen und in Schaltschränken. Zweipoliger Spannungsprüfer VC 63 (Y926631) Der 2polige Spannungsprüfer dient zum Messen und Anzeigen von Gleich- und Wechs240,74 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Open Water Diver Weekend AusbildungKeine Idee was Du Deinen Liebsten schenken kannst? Wie wäre es mit einem Gutschein für eine Tauchausbildung? Du kannst aus verschiedenen Ausbildungsvarianten wählen und hast so das optmiale Geschenk. Der Gutschein ist nicht personenbezogen und kann nach belieben verschenkt werden.389,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sind Schenkungen steuerpflichtig?
Sind Schenkungen steuerpflichtig? Ja, Schenkungen können unter bestimmten Umständen steuerpflichtig sein. In Deutschland unterliegen Schenkungen grundsätzlich der Schenkungssteuer, wenn sie einen bestimmten Freibetrag überschreiten. Dieser Freibetrag variiert je nach Verwandtschaftsverhältnis zwischen Schenkendem und Beschenktem. Wenn der Freibetrag überschritten wird, muss der Beschenkte Schenkungssteuer zahlen. Es gibt jedoch auch Ausnahmen und Sonderregelungen, die bestimmte Schenkungen von der Steuerpflicht befreien können. Es ist daher ratsam, sich vor einer Schenkung über die steuerlichen Konsequenzen zu informieren und gegebenenfalls professionellen Rat einzuholen. **
-
Sind Schenkungen Ausgleichspflichtig?
Sind Schenkungen Ausgleichspflichtig? Schenkungen können unter bestimmten Umständen ausgleichspflichtig sein, zum Beispiel wenn sie als Vorauszahlung auf das Erbe gedacht sind und dadurch die gesetzlichen Erbteile beeinträchtigt werden. Auch wenn eine Schenkung grob unangemessen ist oder der Schenker pflichtteilsberechtigte Angehörige übergangen hat, kann eine Ausgleichspflicht bestehen. Es ist wichtig, dass Schenkungen rechtzeitig und klar dokumentiert werden, um Streitigkeiten unter den Erben vorzubeugen. Im Zweifelsfall sollte man sich rechtzeitig rechtlichen Rat einholen, um mögliche Ausgleichsansprüche zu klären. **
-
Sind Schenkungen Zugewinn?
Schenkungen können grundsätzlich zum Zugewinn zählen, wenn sie während der Ehezeit erfolgen und nicht aus dem sogenannten Endvermögen stammen. Der Zugewinn ist ein Konzept des deutschen Familienrechts, das die während der Ehezeit erworbenen Vermögenszuwächse regelt. Schenkungen, die außerhalb der Ehezeit oder aus dem Endvermögen getätigt werden, sind in der Regel nicht relevant für den Zugewinnausgleich. Es ist jedoch wichtig, dass Schenkungen im Rahmen einer Scheidung oder bei der Berechnung des Zugewinnausgleichs offen gelegt werden, um eine gerechte Verteilung des Vermögens sicherzustellen. Letztendlich hängt die Frage, ob Schenkungen zum Zugewinn zählen, von den individuellen Umständen des Falls und den geltenden gesetzlichen Bestimmungen ab. **
-
Wie werden Schenkungen steuerlich behandelt? Ab welcher Höhe müssen Schenkungen versteuert werden?
Schenkungen sind steuerfrei bis zu einem bestimmten Freibetrag, der je nach Verwandtschaftsverhältnis variiert. Übersteigt die Schenkung diesen Freibetrag, muss der Beschenkte Schenkungssteuer zahlen. Die Höhe der Steuer richtet sich nach dem Wert der Schenkung und dem Verwandtschaftsverhältnis. **
Ähnliche Suchbegriffe für Schenkungen
-
Eiling, Andreas: Handlungsfeld AusbildungHandlungsfeld Ausbildung , Die aktualisierte und modernisierte 14. Auflage berücksichtigt die rechtlichen Anpassungen des Berufsbildungsgesetzes vom 1. August 2024, die durch das Berufsbildungsvalidierungs- und -digitalisierungsgesetz festgelegt wurden. Zudem wurden die Inhalte noch intensiver an die neuen Anforderungen des novellierten Rahmenplans von 2023 angepasst. Der Rahmenplan konkretisiert die geforderten Inhalte der bisherigen Ausbilder-Eignungsverordnung (AEVO) und der Allgemeinen Meisterprüfungsverordnung (AMVO). Die Arbeitsmappe unterstützt die handlungsorientierte und anwendungsbezogene Vermittlung in Vorbereitungslehrgängen und das selbstgesteuerte Lernen der Prüfungsteilnehmer. In der Mappe werden die modernisierten Inhalte des Rahmenplans detailliert dargestellt und die bisherigen Inhalte erweitert und aktualisiert. Die neuen Inhalte ergeben sich vor allem aus Themenfeldern, die die Berufsausbildung zukunftsfähig machen, z. B. der Intensivierung einer handlungs- und prozessorientierten Ausbildung, dem Einsatz zeitgemäßer und kompetenzfördernder Ausbildungsmethoden, der noch bewussteren Rollenwahrnehmung des Ausbildungspersonals als Lernprozessbegleiter, der Gestaltung von digital unterstützten Lernprozessen, der Entwicklung einer nachhaltigen Berufsausbildung, der Förderung von Vielfalt in der Ausbildung und dem verstärkten Einbeziehen von internen und externen Partnern. Mit Hilfe dieser Arbeitsmappe können die Nutzer erfolgreich die berufs- und arbeitspädagogische Eignung erwerben. Sie umfasst gemäß Ausbilder-Eignungsverordnung die Kompetenz zum selbstständigen Planen, Durchführen und Kontrollieren der Berufsausbildung in den vier Handlungsfeldern: 1. Ausbildungsvoraussetzungen prüfen und Ausbildung planen 2. Ausbildung vorbereiten und bei der Einstellung von Auszubildenden mitwirken 3. Ausbildung durchführen 4. Ausbildung abschließen Beibehalten wurde das bewährte Konzept der Arbeitsmappe: Der Ordner lässt sich problemlos ergänzen, reduzieren sowie neu strukturieren und passt sich damit Ihren individuellen Anforderungen an. Damit erhalten Sie nicht nur ein flexibles Unterrichts- und Nachbearbeitungsmedium, sondern auch ein Arbeitsmittel für die betriebliche Ausbildungspraxis. Alle vier Handlungsfelder sind einheitlich aufgebaut: ¿ Inhaltsübersicht/Lerngerüst Hier erhalten Sie einen strukturierten Überblick zu jedem einzelnen Handlungsfeld. Sie finden gezielt die wesentlichen Schlagworte oder erschließen sich schnell und einfach ein komplexes Themengebiet. Die Inhalte sind handlungsorientiert verbunden und führen Sie wie an einem 'roten Faden' durch die Praxis der betrieblichen Ausbildung. ¿ Informationsteil Hier finden Sie die notwendigen Informationen zur Berufsausbildung in einer kompakten und anschaulichen Form. Die Inhalte sind übersichtlich dargestellt und mit vielen Grafiken aufbereitet, um Ihnen das Arbeiten und Lernen mit dieser Mappe zu erleichtern. Der Lernziel-Check am Ende eines Kapitels ermöglicht Ihnen zusätzlich eine individuelle Lernerfolgskontrolle. ¿ Handlungsfälle Hier erhalten Sie die Möglichkeit, praxisbezogene Fälle in Einzel-, Partner- oder Gruppenarbeit durchzuführen. Sie transferieren die erworbenen Kenntnisse auf Ihre individuellen Gegebenheiten, fördern die Entwicklung von Schlüsselqualifikationen oder sammeln fach- bzw. bereichsübergreifende Erfahrungen. Die Fälle können im Vorbereitungslehrgang bearbeitet oder zur Lernerfolgssicherung außerhalb des Unterrichts genutzt werden. ¿ Prüfungsteil Zur Vorbereitung auf die schriftliche und praktische Prüfung finden Sie hier Muster-Prüfungsaufgaben mit Lösungen sowie Muster-Entwürfe zur praktischen Unterweisung bzw. Präsentation. Die schriftlichen Aufgaben sind handlungsorientiert aufgebaut, führen Sie durch alle Handlungsfelder der betrieblichen Ausbildung und ermöglichen Ihnen damit eine zielorientierte Vorbereitung auf die Prüfung. 'Handlungsfeld Ausbildung' ist mit hunderttausenden verkauften Exemplaren der Bestseller für eine erfolgreiche Prüfung. Beide Autoren sind erfahrene Praktiker, Dozenten und Prüfer: , Elektronische Alkoholmessgeräte > Messgeräte & Tests , Auflage: 14. Auflage, Erscheinungsjahr: 20250115, Autoren: Eiling, Andreas~Schlotthauer, Hans, Edition: REV, Auflage: 25014, Auflage/Ausgabe: 14. Auflage, Seitenzahl/Blattzahl: 478, Keyword: AEVO 2009; AEVO Rahmenplan 2024; AMVO; Aufgabensammlung; Ausbilder; Ausbilder-Eignung; Ausbildereignungsprüfung; Ausbilderprüfung; Ausbildung; BBiG 2020, Fachschema: Ausbilder - Berufsausbilder~Studium, Fachkategorie: Hochschulbildung, Fort- und Weiterbildung~Erwachsenenbildung, lebenslanges Lernen~Schule und Lernen: Berufsausbildung~Schule und Lernen: Lehrbücher, Warengruppe: HC/Berufsschulbücher, UNSPSC: 49011000, Warenverzeichnis für die Außenhandelsstatistik: 49011000, Länge: 320, Breite: 275, Höhe: 28, Gewicht: 1550, Produktform: Kunststoff-Ordner, Genre: Schule und Lernen,39,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Judo - Trainer C-AusbildungJudo - Trainer C-Ausbildung , Das vorliegende Buch enthält das Grundgerüst für die Ausbildung von Trainern im Deutschen Judo-Bund e.V. Diese Materialien stellen, ergänzt mit den Themen der Ausbildung, eine Handreichung dar, die die angehenden Judotrainer mit dem notwendigen Prüfungswissen versorgt. Das Buch wurde durchweg von Fachleuten entwickelt, die um die Anforderungen der Trainerpraxis wissen und ihre bewährten Lösungen und Erfahrungen weitergeben. Alle relevanten Themen der Prüfung und der späteren Praxis eines Judotrainers werden erörtert. Dabei handelt es sich zum Beispiel um die Organisation, Vorbereitung und Durchführung von Kursen, die Möglichkeiten der verschiedenen Übungsformen von Techniken und wie diese sinn- und altersgerecht vermittelt werden können. Außerdem widmet sich dieses Buch auch den medizinischen Aspekten eines Judotrainings. Es werden Themen wie die allgemeine Fitness, Auswirkungen auf den Stütz- und Bewegungsapparat sowie die Verletzungsprophylaxe abgehandelt. Ein weiterer relevanter Gesichtspunkt der Trainer-C-Ausbildung ist die richtige Motivation der Schüler. Auch die rechtlichen und finanziellen Fragen eines Trainers werden in diesem Buch erläutert. Alle behandelten Themen werden durch Beispiele, prägnante Merksätze, mögliche Vermittlungsmethoden und Fragen noch einmal vertieft. , Zündkondensatoren > Zünd- & Glühanlagen , Auflage: 3., überarbeitete Auflage, Erscheinungsjahr: 20210719, Produktform: Kartoniert, Redaktion: Deutscher Judo Bund, Auflage: 21003, Auflage/Ausgabe: 3., überarbeitete Auflage, Seitenzahl/Blattzahl: 364, Abbildungen: 41 farbige Abbildungen, 223 farbige Fotos, 10 farbige Tabellen, Keyword: deutscher judo bund; djb; judo trainer; judo training; judoka; judotrainer; praxis; prüfung; prüfungswissen; trainerausbildung; training; trainingsbuch, Fachschema: Budo / Judo~Judo, Warengruppe: HC/Kampfsport/Selbstverteidigung, Fachkategorie: Judo, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Meyer + Meyer Fachverlag, Verlag: Meyer + Meyer Fachverlag, Verlag: Meyer & Meyer Fachverlag und Buchhandel GmbH, Länge: 239, Breite: 165, Höhe: 22, Gewicht: 846, Produktform: Kartoniert, Genre: Sachbuch/Ratgeber, Genre: Sachbuch/Ratgeber,24,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Open Water Diver Ausbildung After WorkKeine Idee was Du Deinen Liebsten schenken kannst? Wie wäre es mit einem Gutschein für eine Tauchausbildung? Du kannst aus verschiedenen Ausbildungsvarianten wählen und hast so das optmiale Geschenk. Der Gutschein ist nicht personenbezogen und kann nach belieben verschenkt werden.389,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Können Erben Schenkungen zurückfordern?
Können Erben Schenkungen zurückfordern? Ja, grundsätzlich können Erben Schenkungen zurückfordern, wenn sie nachweisen können, dass die Schenkung zu Lebzeiten des Erblassers unangemessen war oder die gesetzlichen Pflichtteilsansprüche verletzt wurden. Dies kann beispielsweise der Fall sein, wenn die Schenkung dazu führte, dass der Pflichtteil der gesetzlichen Erben geschmälert wurde. Es ist wichtig, dass die Erben innerhalb einer bestimmten Frist nach Kenntnis der Schenkung handeln, um ihre Ansprüche geltend zu machen. Es empfiehlt sich daher, im Zweifelsfall rechtlichen Rat einzuholen, um die Erfolgsaussichten einer Rückforderung zu prüfen. **
-
Wie prüft Sozialamt Schenkungen?
Das Sozialamt prüft Schenkungen, indem es die finanzielle Situation des Empfängers überprüft, um sicherzustellen, dass die Schenkung nicht dazu führt, dass die Person nicht mehr auf staatliche Unterstützung angewiesen ist. Es wird auch geprüft, ob die Schenkung angemessen und freiwillig war, um sicherzustellen, dass keine Umgehung von Sozialleistungen stattfindet. Das Sozialamt kann auch die Herkunft der Schenkung überprüfen, um sicherzustellen, dass sie legal und nicht durch betrügerische Mittel erlangt wurde. Zudem können Schenkungen, die innerhalb eines bestimmten Zeitraums vor dem Antrag auf Sozialleistungen erfolgt sind, genauer unter die Lupe genommen werden, um sicherzustellen, dass keine Vermögensverschiebung stattgefunden hat. **
-
Wann sind Schenkungen meldepflichtig?
Schenkungen sind in Deutschland meldepflichtig, wenn sie bestimmte Freibeträge überschreiten. Diese Freibeträge variieren je nach Verwandtschaftsverhältnis zwischen Schenkendem und Beschenktem. Beispielsweise liegt der Freibetrag für Schenkungen zwischen Eltern und Kindern bei 400.000 Euro. Schenkungen müssen dem Finanzamt innerhalb von drei Monaten gemeldet werden. Wenn der Freibetrag überschritten wird, fällt Schenkungssteuer an. **
-
Sind Schenkungen zu versteuern?
Schenkungen können unter bestimmten Umständen steuerpflichtig sein, abhängig von der Höhe des Wertes der Schenkung und dem Verhältnis zwischen Schenkendem und Beschenktem. In Deutschland gibt es Freibeträge, bis zu denen Schenkungen steuerfrei bleiben. Wenn diese Freibeträge überschritten werden, müssen Schenkungen beim Finanzamt angezeigt und gegebenenfalls versteuert werden. Es ist wichtig, sich über die aktuellen steuerlichen Regelungen zu informieren und gegebenenfalls professionellen Rat einzuholen, um steuerliche Konsequenzen zu vermeiden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.